Este es otro adelanto del libro que estoy escribiendo. Cada vez que hablo de crédito en redes, la respuesta es la misma: “Juan, es que los bancos son muy abusivos”. Y te entiendo. Pero el problema casi nunca ha sido el banco: es que lo hemos usado para pagar las vacaciones, el último celular o un carro que no produce nada. Usado así, el crédito te empobrece. Usado para comprar un activo con los números claros, te puede multiplicar.
¿Qué es apalancarse?
Apalancarse es usar el dinero, el tiempo o el conocimiento de otras personas a tu favor. Lo ves todos los días:
- Un empresario se apalanca del tiempo y el conocimiento de su equipo, y a cambio les paga un salario.
- Un banco se apalanca de la plata que tú y yo tenemos en la cuenta de ahorros para prestársela a otros y ganar con eso.
- Un transportador se apalanca de un crédito para comprar otro camión y crecer su operación.
En finca raíz tienes tres fuentes principales para apalancarte: el banco, el vendedor y los subsidios. Arranquemos por la que más miedo da.
El ejemplo de las 3 casas, paso a paso
Supongamos que tienes $300 millones ahorrados. Encuentras una zona donde las casas cuestan exactamente eso, $300 millones, y después de hacer tus cálculos ves que cada una puede valorizarse $100 millones en 12 meses. Pero la tasa del crédito está al 25 % anual y sientes que es carísima.
Ojo: ese 25 % lo puse alto a propósito, para que veas que el ejemplo aguanta incluso con una tasa dura.
Paso 1: con la misma plata, compras más casa
Tienes dos caminos. El primero es comprar una casa de contado con tus $300 millones. El segundo es comprar tres casas, poniendo $100 millones en cada una y financiando con el banco los $200 millones restantes de cada casa.
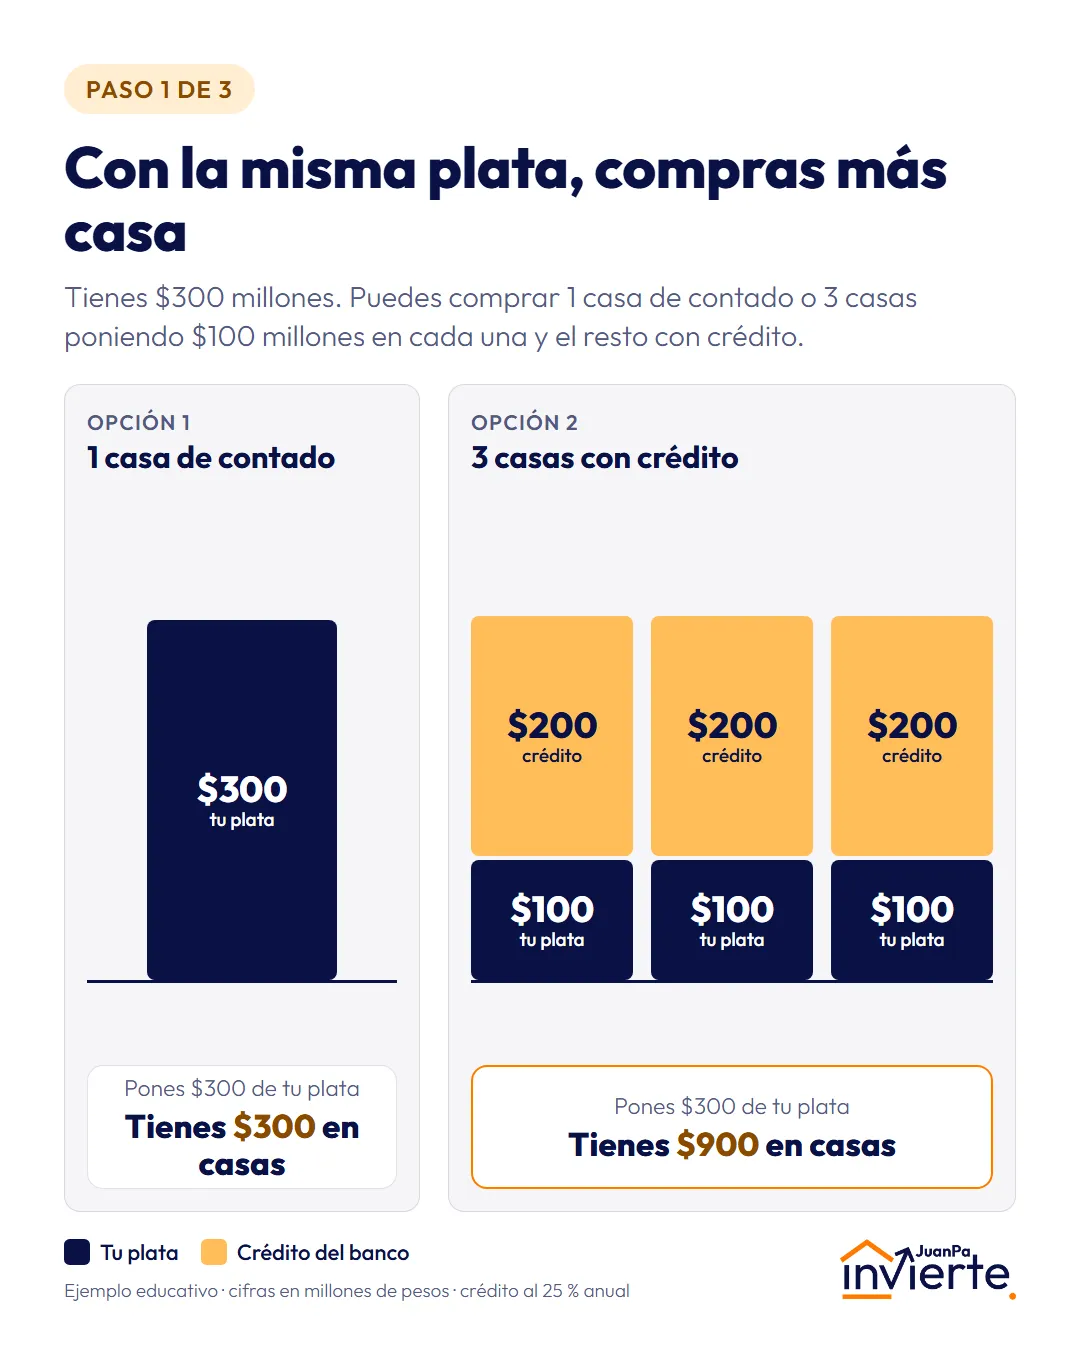
Fíjate que en los dos casos pones exactamente la misma plata. La diferencia es que en la opción 2 tienes $900 millones en casas trabajando para ti, y no $300.
Un detalle que le da realismo al ejemplo: los $200 millones de crédito son el 67 % del valor de cada casa, y la ley en Colombia permite financiar hasta el 70 % en vivienda No VIS. No es un número inventado para que dé bonito.
Paso 2: llega la valorización
Pasan los 12 meses y cada casa sube los $100 millones que calculaste.
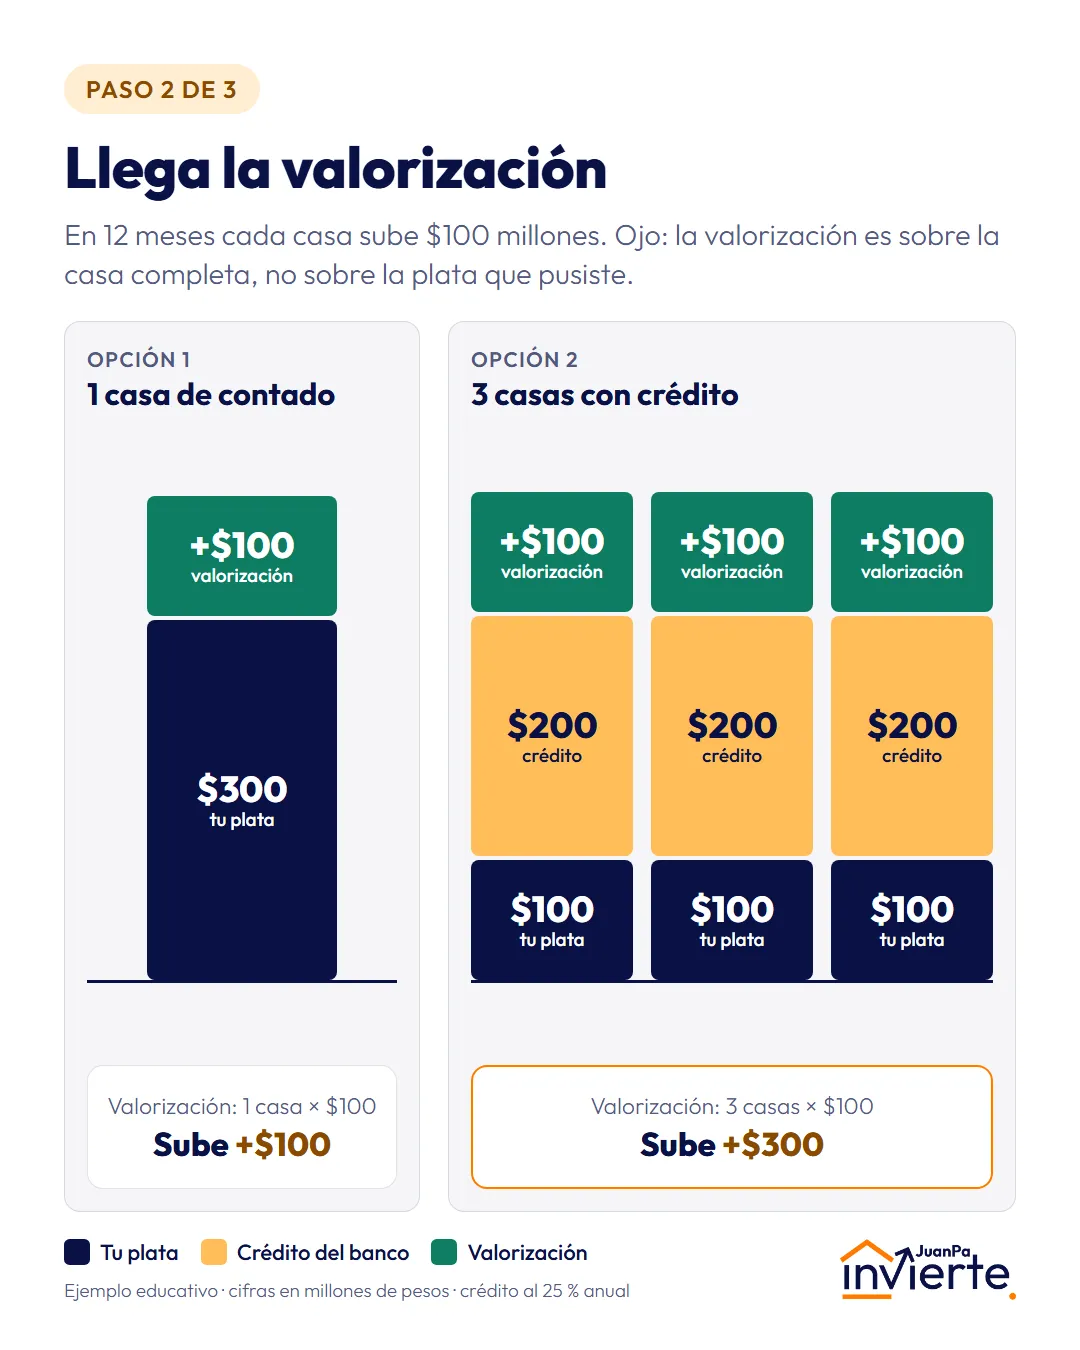
Aquí está la magia del apalancamiento: la casa se valoriza por su valor completo, no por la plata que pusiste. El banco puso la mayor parte de cada casa, pero la valorización es toda tuya. Con la opción 1 ganas $100 millones; con la opción 2, $300 millones.
Paso 3: le cargas el costo del crédito
Claro, el banco no presta gratis. Al 25 % anual, cada crédito de $200 millones te cuesta unos $50 millones de intereses en el año. Son tres créditos, así que le restamos $150 millones a la opción 2.
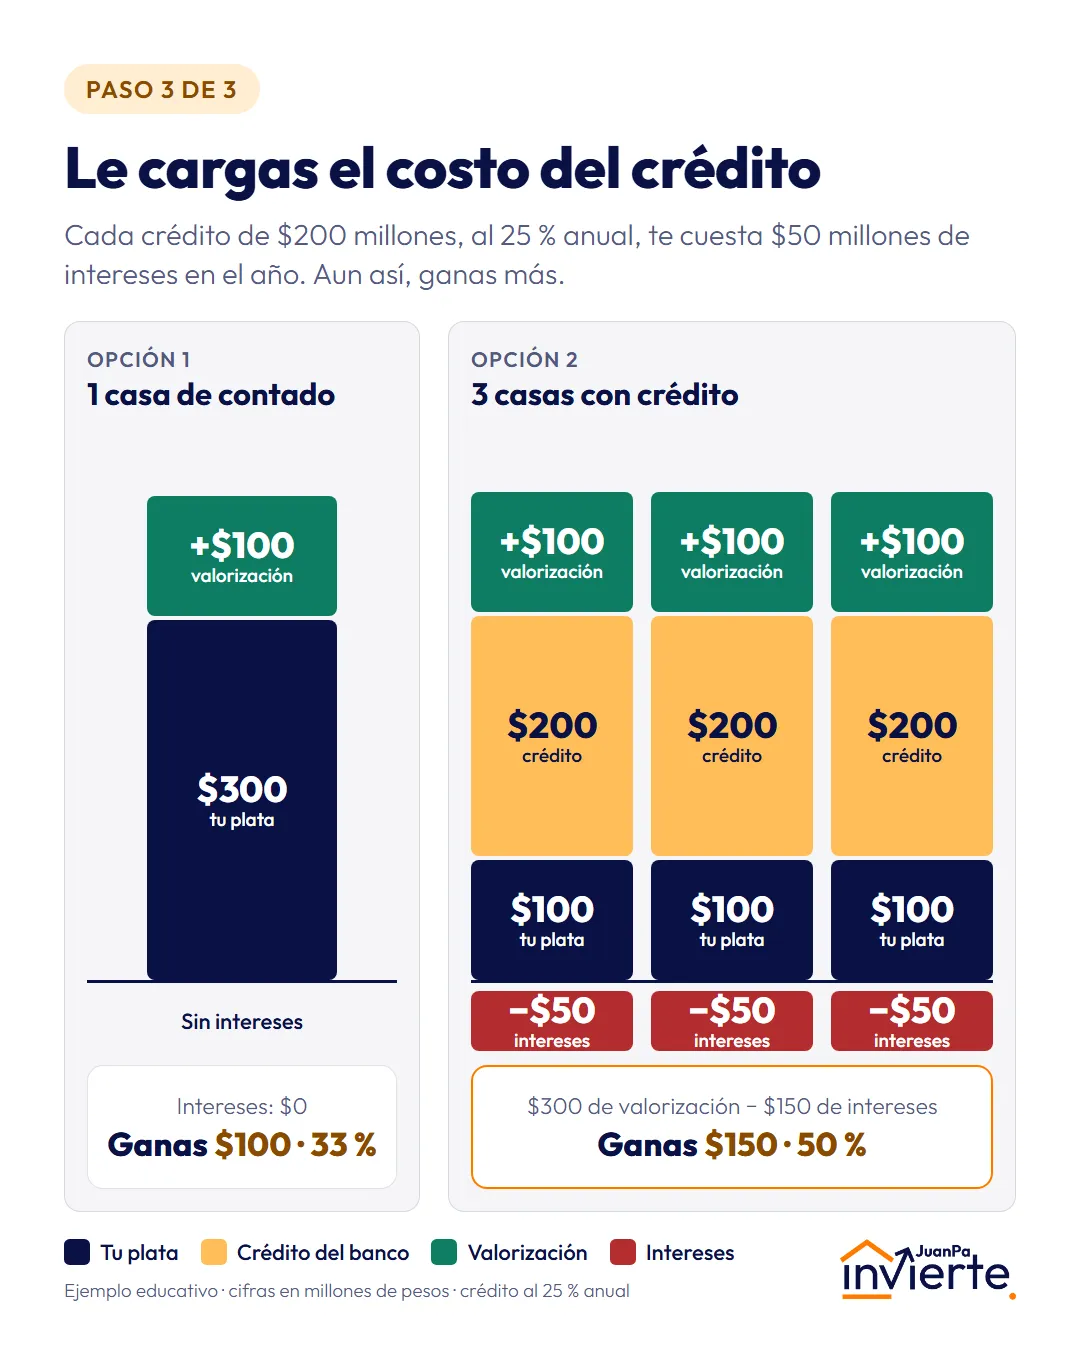
Con el mismo dinero estuviste en capacidad de generar $50 millones más, y eso pagando una tasa alta. En resumen:
| Opción 1: una casa de contado | Opción 2: tres casas con crédito | |
|---|---|---|
| Tu plata | $300 millones | $300 millones |
| Valorización | $100 millones | $300 millones |
| Intereses del año | $0 | $150 millones |
| Ganancia | $100 millones (33 %) | $150 millones (50 %) |
¿Y si la valorización no llega?
Ahora, te quiero mostrar la otra cara de la moneda, porque no todo es color de rosa y aquí es donde muchas personas se equivocan.
Piensa en el mismo ejemplo, pero supongamos que pasan los 12 meses y las casas no se valorizaron nada:
| Opción 1: una casa de contado | Opción 2: tres casas con crédito | |
|---|---|---|
| Valorización | $0 | $0 |
| Intereses pagados | $0 | $150 millones |
| Resultado | $0 | pierdes $150 millones |
| Sobre tu plata | 0 % | −50 % |
Si te das cuenta, con la casa de contado no ganaste, pero tampoco perdiste: tu plata sigue ahí, en ladrillos. Con las 3 casas, el banco igual te cobró sus intereses, y perdiste la mitad de tu plata.
Por esta razón te digo que los números del negocio son vitales. El apalancamiento te multiplica la ganancia cuando el negocio sale bien, pero también te multiplica la pérdida cuando sale mal.
Recuerda también que los intereses no se pagan al final del año: se pagan cuota a cuota, todos los meses. Tres créditos de $200 millones exigen un flujo de caja que aguante esas tres cuotas, haya valorización o no, tengas arrendatario o no. Antes de pensar en cuántas casas puedes comprar, pregúntate cuántas cuotas aguanta tu bolsillo.
Aquí es donde vuelve a entrar tu perfil de inversionista. Si estás dispuesto a asumir el riesgo del endeudamiento y tienes los números claros, la opción de las 3 casas te puede dar un mayor retorno. Si prefieres minimizar el riesgo financiero, la casa de contado es la más adecuada para ti. Si todavía no sabes cuál es tu caso, empieza por el test de perfil de riesgo.
El apalancamiento que casi nadie ve: el vendedor
El ejemplo más sencillo lo tienes en un proyecto sobre planos. La constructora te deja pagar la cuota inicial en cuotas, sin intereses, mientras construye.
¿Por qué eso es apalancamiento? Porque puedes haber pagado $5 millones de separación, pero el inmueble se está valorizando desde el primer día por su valor total, no por lo que tú llevas pagado. Y no le estás pagando intereses a nadie. Por eso es la puerta de entrada que más recomiendo a quien tiene flujo de caja pero poco capital (te lo expliqué en flujo de caja vs capitalización), y el proceso completo está en la guía para comprar sobre planos.
Y cuando ya tienes más recorrido, el vendedor también puede volverse tu socio:
- ¿Alguien vende un lote y tú quieres construir? Propónle que ponga el lote y ustedes construyen. No gastas plata comprando la tierra.
- ¿Venden una casa porque en arriendo tradicional no les da? Haz los números de un coliving y propónle al dueño que ponga la casa mientras tú pones la adecuación y la operación.
Los subsidios
La tercera fuente es la plata que no tienes que devolver: los subsidios de las cajas de compensación, los programas del gobierno nacional y los de departamentos y alcaldías, que muchas veces se pueden sumar entre sí. A eso se le suman ayudas que no son subsidios, como las tasas del Fondo Nacional del Ahorro.
Eso sí: cambian con cada gobierno, tienen requisitos de ingresos y casi siempre exigen que la vivienda sea VIS o VIP. Revisa las condiciones vigentes antes de contar con ellos, y si estás en ese rango, lee primero los mitos de la vivienda VIS.
Antes de apalancarte, revisa esto
- ¿El negocio da sin la valorización optimista? Haz el escenario malo, no solo el bueno.
- ¿Tu flujo de caja aguanta todas las cuotas aunque el inmueble no se arriende o se demore en venderse?
- ¿Conoces todos los costos? El ejemplo no incluye escrituración, notaría, registro ni los impuestos de la venta, y en la vida real sí existen.
- ¿Cuánto te presta realmente el banco? Antes de enamorarte de un proyecto, calcúlalo con la calculadora de qué vivienda puedes comprar.
- ¿Cuál es el retorno real? Ponle números completos en la calculadora de TIR inmobiliaria.
Recuerda que la constructora también se apalanca del banco para construir. Es parte de su negocio. El tuyo es aprender a hacerlo con los números a la vista.
Ojo: estos ejemplos son educativos, con cifras redondas para entender el concepto; no son una recomendación de inversión ni de crédito. Si quieres que revisemos con tus números reales cuánto apalancamiento aguanta tu situación, eso es exactamente lo que hacemos en la asesoría 1:1.